Domain synchronmaschine.de kaufen?
Wir ziehen mit dem Projekt
synchronmaschine.de um.
Sind Sie am Kauf der Domain
synchronmaschine.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain synchronmaschine.de kaufen?
Wofür wird der Stator in einem Elektromotor verwendet und wie unterscheidet er sich vom Rotor?
Der Stator im Elektromotor wird verwendet, um das Magnetfeld zu erzeugen, das den Rotor antreibt. Der Stator ist fest im Gehäuse des Motors montiert und enthält die Spulen, die den Strom führen. Im Gegensatz dazu ist der Rotor beweglich und dreht sich, um mechanische Energie zu erzeugen. **
Was ist ein Rotor und Stator?
Ein Rotor ist ein rotierendes Teil in einem elektrischen Motor oder Generator, das die Bewegungsenergie in mechanische Energie umwandelt. Es besteht aus einem Kern und Leiterwicklungen, die durch einen elektrischen Strom magnetisiert werden. Der Stator ist das stationäre Teil des Motors oder Generators, das die Leiterwicklungen enthält, die das Magnetfeld erzeugen, das den Rotor antreibt. Zusammen bilden Rotor und Stator das Herzstück eines elektrischen Antriebssystems und sind entscheidend für die Funktionsweise und Leistungsfähigkeit des Motors oder Generators. **
Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
HT Instruments HT8100 Kalibrator Spannung, Strom, Widerstand, FrequenzDas HT8100 ist ein digitaler Prozesskalibrator mit Multimeterfunktion zur Erzeugung und Messung von Gleichspannung und Gleichstrom. Bei der Gleichstromerzeugung ist es auch möglich, sich die prozentualen Werte in Abhängigkeit vom eingestellten Strom (0% = 4 mA, 100% = 20 mA) anzeigen zu lassen. Das HT8100 ermöglicht die Messung von Strom, der durch externe Wandler erzeugt wird bzw. kann Stromwandler simulieren. Über Funktionstasten ist eine einfache Bedienung möglich. Das HT8100 ist die ideale Lösung für die gängigsten industriellen Anwendungen und den Einsatz im Laborbereich.551,63 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Microchip Technology TC9400CPD PMIC - U/F- und F/U-Wandler Spannung zu Frequenz, Frequenz zu Spannung 100 kHz PDIP-14Integrierte Schaltkreise führender Hersteller. Bitte beachten Sie wie immer unsere umfangreiche Dokumentation, welche Ihnen zum kostenlosen Download bereitsteht.11,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
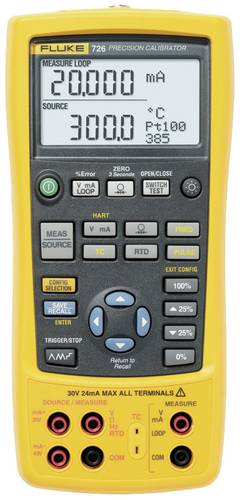
Fluke FLUKE-726/APAC/EMEA Multifunktionskalibrator Druck, Frequenz, Spannung, Strom, WiderstandDer Multifunktions-Prozesskalibrator Fluke 726 ist ein hochgenaues, leistungsstarkes und dabei äußerst bedienungsfreundliches Gerät. Mit seinen Mess- und Geberfunktionen kann er nahezu jeden Prozessparameter messen und kalibrieren.6447,42 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PCE Instruments Leistungsanalysator PCE-PA 8500 Oberwellenmessung |Leistungsfaktor |Strom |Frequenz |Spannung |uvmDer Leistungsanalysator definiert die Standards in der elektrischen Messtechnik neu und bietet eine umfassende Palette an Funktionen für präzise und detaillierte Messungen. Der Leistungsanalysator ermöglicht genaue Messungen von elektrischer Spannung, Stromstärke, Frequenz, Oberschwingungen, Harmonischen und Anlaufströmen. Zudem können präzise Leistungs- und Energiemessungen gemacht werden, die eine genaue Überwachung und Optimierung des Energieverbrauchs ermöglichen. Mithilfe der grafischen Darstellung der Wellenformen und Vektorgrafiken können Benutzer elektrische Signale visuell erfassen und analysieren. Diese Funktionen bieten Einblicke in die Qualität des elektrischen Stroms und hilft bei der Identifizierung von Problemen im Netz. Auch Einbrüche, Spitzen oder ein Flackern im Versorgungsnetz kann das Gerät erkennen und anzeigen. Diese breite Messpalette oder die gewünschte Auswahl erlaubt dem integrierten Datenlogger mit großzügigem 8 GB Speicher das Speichern und Archivieren umfangreicher Messdaten für spätere Auswertungen. Dies gewährleistet eine kontinuierliche Datenerfassung die auch zeitgesteuert werden kann. Der Leistungsanalysator ist mit LAN- und USB-Schnittstellen ausgestattet, die eine bequeme Datenübertragung und Fernsteuerung ermöglichen. Diese Schnittstellen bieten eine nahtlose Integration des Leistungsanalysators in bestehende Netzwerke und Systeme. Im Lieferumfang enthaltene flexible Stromzangen mit einer Kapazität von bis zu 3000 A erlei2960,25 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind betriebsfremde Aufwendungen?
Was sind betriebsfremde Aufwendungen? Betriebsfremde Aufwendungen sind Kosten, die nicht unmittelbar mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu zählen beispielsweise Zinsen für Fremdkapital, Verluste aus dem Verkauf von Anlagevermögen oder auch Strafzahlungen. Diese Aufwendungen beeinflussen das Ergebnis eines Unternehmens, sind jedoch nicht Teil der normalen betrieblichen Tätigkeiten. Es ist wichtig, betriebsfremde Aufwendungen von den betrieblichen Kosten zu trennen, um ein genaues Bild der finanziellen Situation eines Unternehmens zu erhalten. **
-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Murrelektronik Wandler Frequenz/Spannung 44275Art der Spannungsversorgung=aktivBemessungsversorgungsspannung bei DC=10..30 VAnzahl der Ausgangsbereiche 0 V ... 10 V=1Anzahl der Ausgangsbereiche 0 mA ... 20 mA=1Anzahl der Ausgangsbereiche 4 mA ... 20 mA=1Anzahl der Kanäle=1Störmeldeausgang=neinEigensicher nach EN 60947-5-6 NAMUR=neinGalvanische Trennung zwischen den Eingängen=neinGalvanische Trennung zwischen Eingang und Ausgang=jaGalvanische Trennung zwischen Ausgang zu Ausgang=neinGalvanische Trennung zwischen Versorgungsspannung und allen anderen Stromkreisen=neinHöhe=90 mmBreite=12,4 mmTiefe=65 mmBetriebstemperatur=-25..50 °CGerätebauform=EinbaugerätAusführung des elektrischen Anschlusses=SchraubanschlussMontageart=Schnappbefestigung TragschieneSchutzart (IP)=IP20256,37 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
VOLTCRAFT VC STK-3000 Stromschleifenkalibrator Spannung, Strom, FrequenzKalibrieren und Messen im DC-Bereich Ob in Fabrikation, Forschung und Lehre oder im Handwerk - genaue Messwerte sind die Voraussetzung für richtige Erkenntnisse und die daraus folgenden Vorgehensweisen. Deshalb sollten Messgeräte in regelmäßigen Abständen kalibriert werden, um sicher zu sein, dass gemessene Werte auch tatsächlich exakt sind. Der Voltcraft VC STK-3000 arbeitet im DC-Spannungsbereich von 0,01 mV bis 30 V und im DC-Strombereich von 0,001 mA bis 24 mA. Der Frequenzbereich liegt zwischen 0,001 Hz und 100 kHz. Darüber hinaus können Gleichstrom-, Spannungs- und Widerstandsmessungen durchgeführt und hierbei der Kalibrator auch als Quelle eingesetzt werden. Möglich sind außerdem eine 24V-Schleifenversorgung mit gleichzeitiger Strommessung sowie automatische Stufen- oder Steigungsmessungen. Die Ausgangs- und Messgenauigkeit liegt bei bis zu 0,02 %. Anwenderfreundliches Arbeiten Der handliche VC MFK-2000 ist äußerst bedienerfreundlich: Die Bildschirmhelligkeit kann individuell angepasst und die gemessenen Daten können per USB-Kabel übertragen werden. Darüber hinaus lassen sich häufig verwendete Arbeitsmodi abspeichern und damit bei Bedarf ohne großen Aufwand wieder aufrufen. Ein weiteres cleveres Feature: Vor unerwünschten Arbeitsunterbrechungen warnt eine Batteriestandsanzeige. Umfangreiches Zubehör Neben dem Kalibrator befinden sich ein Paar Messleitungen, Krokodilklemmen und ein AC/DC-Adapter sowie ein USB-Kabel und sechs AA-NIMH-B649,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HT Instruments HT8100 Kalibrator Spannung, Strom, Widerstand, FrequenzDas HT8100 ist ein digitaler Prozesskalibrator mit Multimeterfunktion zur Erzeugung und Messung von Gleichspannung und Gleichstrom. Bei der Gleichstromerzeugung ist es auch möglich, sich die prozentualen Werte in Abhängigkeit vom eingestellten Strom (0% = 4 mA, 100% = 20 mA) anzeigen zu lassen. Das HT8100 ermöglicht die Messung von Strom, der durch externe Wandler erzeugt wird bzw. kann Stromwandler simulieren. Über Funktionstasten ist eine einfache Bedienung möglich. Das HT8100 ist die ideale Lösung für die gängigsten industriellen Anwendungen und den Einsatz im Laborbereich.551,63 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Microchip Technology TC9400CPD PMIC - U/F- und F/U-Wandler Spannung zu Frequenz, Frequenz zu Spannung 100 kHz PDIP-14Integrierte Schaltkreise führender Hersteller. Bitte beachten Sie wie immer unsere umfangreiche Dokumentation, welche Ihnen zum kostenlosen Download bereitsteht.11,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Wofür wird der Stator in einem Elektromotor verwendet und wie unterscheidet er sich vom Rotor?
Der Stator im Elektromotor wird verwendet, um das Magnetfeld zu erzeugen, das den Rotor antreibt. Der Stator ist fest im Gehäuse des Motors montiert und enthält die Spulen, die den Strom führen. Im Gegensatz dazu ist der Rotor beweglich und dreht sich, um mechanische Energie zu erzeugen. **
-
Was ist ein Rotor und Stator?
Ein Rotor ist ein rotierendes Teil in einem elektrischen Motor oder Generator, das die Bewegungsenergie in mechanische Energie umwandelt. Es besteht aus einem Kern und Leiterwicklungen, die durch einen elektrischen Strom magnetisiert werden. Der Stator ist das stationäre Teil des Motors oder Generators, das die Leiterwicklungen enthält, die das Magnetfeld erzeugen, das den Rotor antreibt. Zusammen bilden Rotor und Stator das Herzstück eines elektrischen Antriebssystems und sind entscheidend für die Funktionsweise und Leistungsfähigkeit des Motors oder Generators. **
-
Was sind betriebsfremde Aufwendungen?
Was sind betriebsfremde Aufwendungen? Betriebsfremde Aufwendungen sind Kosten, die nicht unmittelbar mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu zählen beispielsweise Zinsen für Fremdkapital, Verluste aus dem Verkauf von Anlagevermögen oder auch Strafzahlungen. Diese Aufwendungen beeinflussen das Ergebnis eines Unternehmens, sind jedoch nicht Teil der normalen betrieblichen Tätigkeiten. Es ist wichtig, betriebsfremde Aufwendungen von den betrieblichen Kosten zu trennen, um ein genaues Bild der finanziellen Situation eines Unternehmens zu erhalten. **
-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
Ähnliche Suchbegriffe für Aufwendungen
-
Fluke FLUKE-726/APAC/EMEA Multifunktionskalibrator Druck, Frequenz, Spannung, Strom, WiderstandDer Multifunktions-Prozesskalibrator Fluke 726 ist ein hochgenaues, leistungsstarkes und dabei äußerst bedienungsfreundliches Gerät. Mit seinen Mess- und Geberfunktionen kann er nahezu jeden Prozessparameter messen und kalibrieren.6447,42 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PCE Instruments Leistungsanalysator PCE-PA 8500 Oberwellenmessung |Leistungsfaktor |Strom |Frequenz |Spannung |uvmDer Leistungsanalysator definiert die Standards in der elektrischen Messtechnik neu und bietet eine umfassende Palette an Funktionen für präzise und detaillierte Messungen. Der Leistungsanalysator ermöglicht genaue Messungen von elektrischer Spannung, Stromstärke, Frequenz, Oberschwingungen, Harmonischen und Anlaufströmen. Zudem können präzise Leistungs- und Energiemessungen gemacht werden, die eine genaue Überwachung und Optimierung des Energieverbrauchs ermöglichen. Mithilfe der grafischen Darstellung der Wellenformen und Vektorgrafiken können Benutzer elektrische Signale visuell erfassen und analysieren. Diese Funktionen bieten Einblicke in die Qualität des elektrischen Stroms und hilft bei der Identifizierung von Problemen im Netz. Auch Einbrüche, Spitzen oder ein Flackern im Versorgungsnetz kann das Gerät erkennen und anzeigen. Diese breite Messpalette oder die gewünschte Auswahl erlaubt dem integrierten Datenlogger mit großzügigem 8 GB Speicher das Speichern und Archivieren umfangreicher Messdaten für spätere Auswertungen. Dies gewährleistet eine kontinuierliche Datenerfassung die auch zeitgesteuert werden kann. Der Leistungsanalysator ist mit LAN- und USB-Schnittstellen ausgestattet, die eine bequeme Datenübertragung und Fernsteuerung ermöglichen. Diese Schnittstellen bieten eine nahtlose Integration des Leistungsanalysators in bestehende Netzwerke und Systeme. Im Lieferumfang enthaltene flexible Stromzangen mit einer Kapazität von bis zu 3000 A erlei2960,25 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Newport, Cal: Slow Productivity - Effizienz ohne ÜberlastungSlow Productivity - Effizienz ohne Überlastung , Die vergessene Kunst, ohne Burn-out zu arbeiten , Ölablassschrauben, Öleinfüllverschluss & Messstäbe > Motoren & Motorteile , Erscheinungsjahr: 20240521, Produktform: Leinen, Autoren: Newport, Cal, Übersetzung: Wegberg, Jordan, Seitenzahl/Blattzahl: 224, Keyword: Brun-out; Business; Effizienz; Entspannung; Erschöpfung; Galileo; Gelassenheit; Jane Austen; Konzentration; Leistung; Newton; Philosophie; Pragmatismus; Produktivität; Qualität; Resilienz; Ruhe; Stress; Überforderung, Fachschema: Beruf / Karriere~Karriere, Fachkategorie: Psychologie, Warengruppe: HC/Briefe, Bewerbungen, Wiss. Arbeiten, Rhetorik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 218, Breite: 153, Höhe: 22, Gewicht: 342, Produktform: Gebunden, Genre: Sachbuch/Ratgeber,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hamm, Ingo: Lust auf LeistungLust auf Leistung , Wie wir Arbeit (wieder) lieben lernen , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20240506, Produktform: Kartoniert, Autoren: Hamm, Ingo, Seitenzahl/Blattzahl: 288, Keyword: Arbeitsfreude; Arbeitszufriedenheit; Homeoffice; Leistungsverweigerung; Purpose; Wirksamkeit; Work-Life-Balance, Fachschema: Ethik / Unternehmensethik~Unternehmensethik~Führung / Mitarbeiterführung~Mitarbeiterführung~Organisationstheorie, Fachkategorie: Unternehmensethik und soziale Verantwortung, CSR~Organisationstheorie und -verhalten, Warengruppe: HC/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 288 Blätter, Länge: 239, Breite: 157, Höhe: 22, Gewicht: 600, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.